Det viktigaste i korthet
- Försäkringen ersätter normalt plötsliga skador, inte slitage eller eftersatt underhåll.
- Bilder på takets skick före skadan gör det lättare att visa att skadan är ny.
- Dokumentera skadan noggrant, anmäl den snabbt och begränsa följdskadorna.
- Kontrollera villkoren i din försäkring, eftersom de skiljer sig mellan bolag.
Vad ersätter försäkringen?
En fastighetsförsäkring eller villaförsäkring ersätter normalt skador som uppstår plötsligt och oförutsett, till exempel:
- Stormskador, där många försäkringsbolag räknar vind på minst 21 meter per sekund som storm.
- Skador från nedfallande träd och andra föremål.
- Brand och blixtnedslag.
- Vissa vattenskador, beroende på orsak och villkor.
Skador som beror på slitage, ålder eller bristande underhåll ersätts däremot ofta inte, eller bara delvis. Äldre tak kan dessutom få åldersavdrag, vilket innebär att ersättningen minskar med takets ålder. Utöver det betalar du en självrisk. Villkoren skiljer sig mellan försäkringsbolag, så läs ditt försäkringsbrev och dina villkor.
Täcker försäkringen stormskador på taket?
Stormskador ingår normalt i villa-, fastighets- och bostadsrättsföreningens försäkring, men villkoren skiljer sig mellan bolagen. Ofta krävs att vinden har nått en viss styrka för att skadan ska räknas som stormskada. Försäkringsbolaget kan också göra avdrag för takets ålder och skick.
Kontrollera i dina villkor:
- hur storm definieras
- vilken självrisk som gäller
- om det finns åldersavdrag för tak
- vad som gäller för följdskador, till exempel vattenskador inomhus.
Läs också guiden om stormskada på taket.
Varför skicket före skadan är viktigt
Försäkringsbolaget kan ifrågasätta om en skada verkligen beror på stormen, eller om taket redan var skadat. Har du daterade bilder som visar att taket var i gott skick före stormen blir det mycket lättare att visa att skadan är ny. Det gäller särskilt för äldre tak och för skador som är svåra att datera, som lösa pannor och skadad plåt.
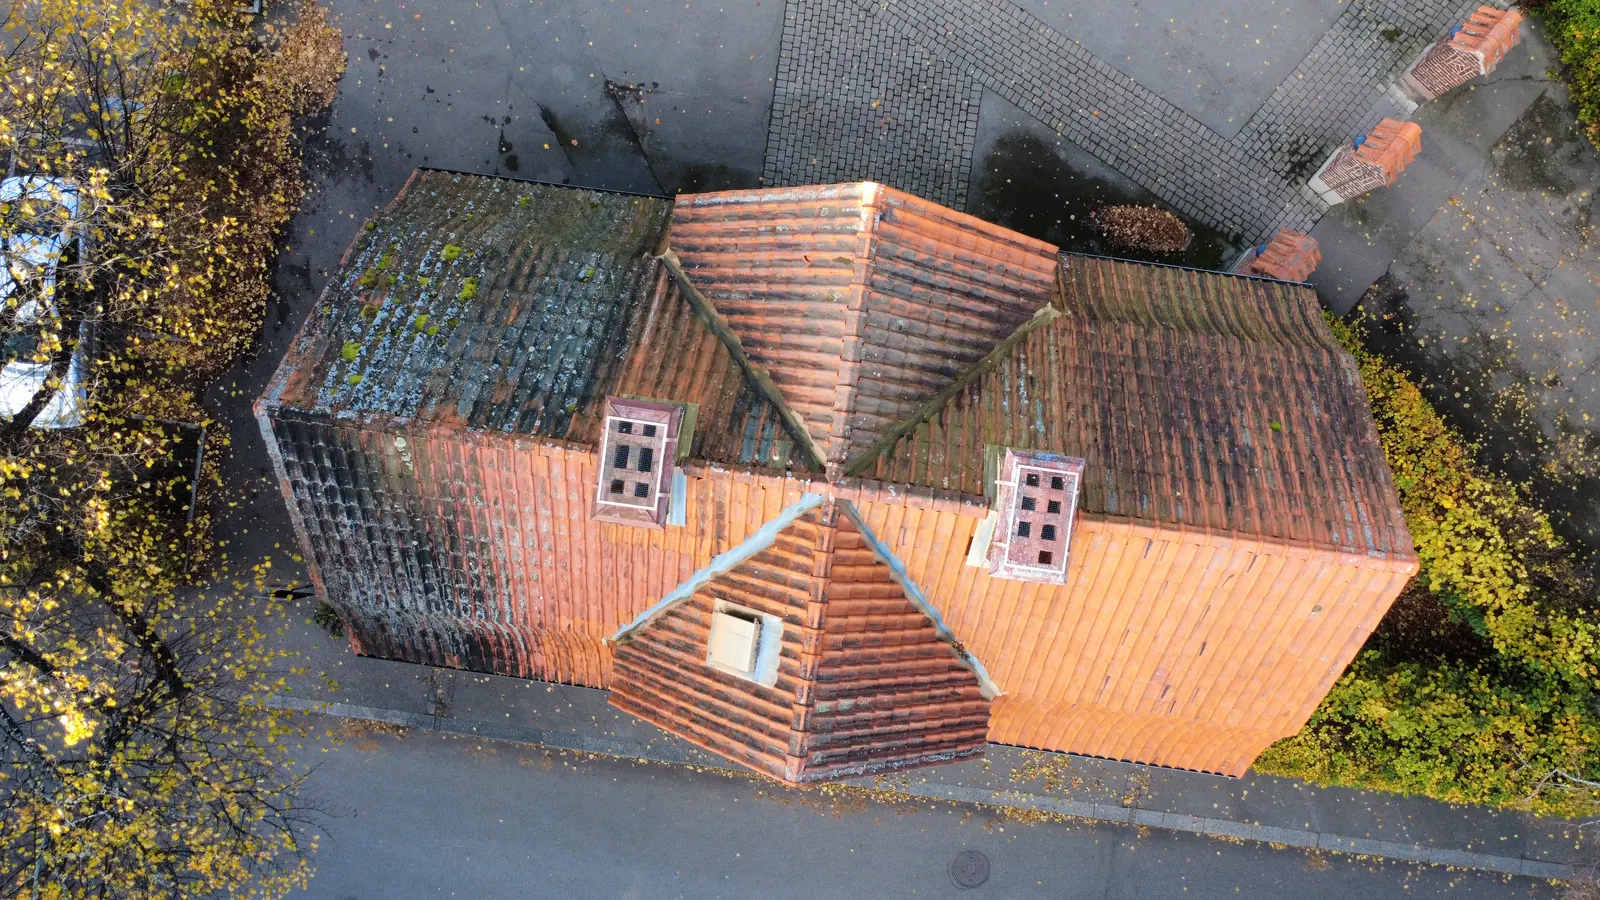
Vattenskada från taket
När vatten läcker in genom taket gör försäkringsbolaget ofta skillnad på skadan på taket och skadan inomhus. Ett tak som läcker på grund av ålder och slitage ersätts sällan, eftersom det räknas som bristande underhåll. Vattenskadan inomhus kan däremot ibland ersättas, beroende på villkoren.
Därför är det viktigt att kunna visa takets skick före skadan. Regelbundna kontroller och takdokumentation med daterade bilder visar att taket har underhållits.
Hur dokumenterar man en takskada för försäkringsbolaget?
- Fotografera skadan på avstånd och på nära håll, och ta också bilder av orsaken, till exempel ett nedfallet träd.
- Notera datum och tid för händelsen och när du upptäckte skadan.
- Dokumentera följdskador inomhus, som fuktfläckar och vattenskador.
- Spara trasiga delar tills försäkringsbolaget säger att du kan slänga dem.
- Spara kvitton för provisoriska åtgärder och kostnader.
Gå inte upp på taket själv för att fotografera. Läs mer i guiden taket efter en storm.
Anmäl skadan och begränsa följdskadorna
Anmäl skadan till försäkringsbolaget så snart som möjligt. Som försäkringstagare har du också en skyldighet att begränsa skadan, till exempel genom att täcka över ett hål i taket provisoriskt, om det kan göras säkert. Vänta med större reparationer tills försäkringsbolaget har gett klartecken, om det inte är nödvändigt för att förhindra ytterligare skador.
Tänk på det här
- Underhåll taket. Ett väl underhållet tak minskar risken för både skador och tvister. Se guiden om förebyggande underhåll.
- Kontrollera ditt försäkringsskydd, särskilt självrisk, åldersavdrag och vad som gäller för vattenskador.
- Spara all dokumentation om underhåll och reparationer, gärna tillsammans med underhållsplanen.
- Dokumentera skicket regelbundet. Se guiden om hur ofta tak och fasad bör besiktigas.
Om försäkringsbolaget säger nej
- Be om ett skriftligt beslut med motivering.
- Jämför motiveringen med dina försäkringsvillkor.
- Skicka in kompletterande underlag, till exempel bilder på skicket före skadan och ett utlåtande från ett takföretag.
- Be om omprövning hos försäkringsbolaget.
- Som privatperson kan du få kostnadsfri vägledning hos Konsumenternas försäkringsbyrå och pröva ärendet hos Allmänna reklamationsnämnden.
Bra dokumentation från början är det bästa sättet att undvika en tvist. Läs mer om vår skadedokumentation med drönare.
Så förbereder du dig innan något händer
Det bästa underlaget vid en skada tas fram innan skadan har hänt. Gör det här redan nu:
- Läs igenom försäkringsvillkoren och notera självrisk och eventuella åldersavdrag.
- Spara fakturor och garantier från takbyten, lagningar och målning.
- Fotografera taket och fasaden regelbundet och spara bilderna med datum.
- Gör kontroller enligt ett årshjul och anteckna vad som har gjorts.
När skadan väl har hänt kan du då visa både skicket före och skadan efter. Det gör det svårare för försäkringsbolaget att hävda att skadan beror på bristande underhåll.
Vanliga takskador i försäkringsärenden
- Stormskador: pannor, nockpannor och plåt som har blåst av eller lyfts.
- Skador från träd: grenar eller träd som har fallit på taket.
- Hagelskador: främst på plåt, takfönster och solpaneler.
- Snölast: skador på konstruktionen eller på takavvattningen efter stora snömängder.
- Vattenskador: läckage som skadar vind, isolering och bostäder under taket.
Hur skadan uppstod avgör ofta hur försäkringsbolaget bedömer den. En plötslig och oförutsedd händelse ersätts oftare än en skada som har utvecklats långsamt. Därför är tidpunkten viktig, och därför är bilder med datum så värdefulla. Beskriv också i anmälan vad som hände, när det hände och vad du har gjort för att begränsa skadan. Läs mer om stormskada på taket.
Takskada i en bostadsrättsförening
I en bostadsrättsförening är det föreningens fastighetsförsäkring som gäller för skador på taket. Skador inne i lägenheterna kan däremot även beröra medlemmens hemförsäkring och bostadsrättstillägg, beroende på vad som har skadats och vad stadgarna säger om ansvarsfördelningen.
Styrelsen bör därför ha en rutin för hur takskador anmäls och hur de boende informeras. Se till att den som anmäler skadan har tillgång till försäkringsvillkoren, tidigare bilder och dokumentation från kontroller och åtgärder. Informera de boende om vad som har hänt, vad föreningen gör och om de behöver kontakta sitt eget försäkringsbolag. Läs mer om hur vi hjälper bostadsrättsföreningar och om fastighetsägarens ansvar.
Gå också igenom försäkringen tillsammans med försäkringsbolaget eller förvaltaren med jämna mellanrum. Kontrollera att försäkringsbeloppet stämmer med fastighetens värde, att villkoren täcker de risker som är vanligast för just er byggnad och att styrelsen vet vem som ska kontaktas när något händer. Då går det snabbare och enklare när skadan väl är framme.
Vanliga frågor om försäkring och takskador
Det beror på orsaken. Plötsliga skador, till exempel från storm eller nedfallna träd, ersätts normalt. Läckage som beror på slitage eller bristande underhåll ersätts ofta inte.
Många försäkringsbolag räknar vind på minst 21 meter per sekund som storm. Kontrollera villkoren i din försäkring.
Åldersavdrag innebär att ersättningen minskas med hänsyn till hur gammal den skadade delen är. Äldre tak får därför ofta lägre ersättning.
Bilder på skadan på avstånd och nära håll, bilder på orsaken och på följdskador. Bilder på skicket före skadan är också värdefulla.